
Dois clientes em atraso podem representar riscos muito diferentes: um deve uma mensalidade pequena, enquanto outro concentra uma parcela relevante dos recebíveis. Saber como calcular inadimplência ajuda a enxergar essa diferença e a organizar prioridades. Para que o indicador seja útil, a empresa precisa definir uma base coerente e uma data de corte, além de acompanhar o valor e o tempo de cada atraso.
O que é o índice de inadimplência?
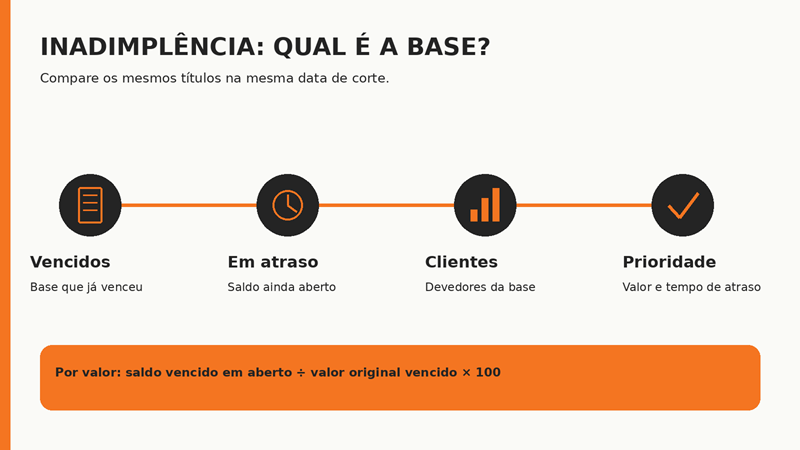
É uma medida da parcela de obrigações vencidas que permanece sem pagamento na data analisada. O índice pode ser calculado por valor ou por quantidade de clientes. Cada versão responde a uma pergunta: quanto da base vencida segue aberto ou quantos clientes dessa base estão em atraso. Valores que ainda não venceram não entram como inadimplentes, mesmo que já tenham sido faturados.
Por que acompanhar valor e concentração?
Uma pequena quantidade de devedores pode concentrar grande parte do saldo atrasado. Por isso, olhar apenas a quantidade de clientes não mostra o impacto financeiro. As orientações do Sebrae sobre organização financeira empresarial reforçam a importância de acompanhar registros e recebimentos para planejar o caixa. Combinar indicadores com a análise dos maiores saldos ajuda a orientar a cobrança e a previsão financeira.
1. Escolha a base e a data de corte
Defina quais títulos serão analisados, por exemplo, as mensalidades com vencimento em setembro, verificadas no último dia do mês. Use a mesma base no numerador e no denominador. Para o índice por valor, mantenha o valor original dos títulos vencidos como referência e observe o principal ainda aberto na data de corte. Juros e multas precisam de tratamento separado e consistente.
2. Calcule a inadimplência por valor
Divida o saldo vencido ainda em aberto pelo valor original total dos títulos vencidos da mesma base e multiplique por cem. Em um exemplo hipotético, R$ 12 mil em aberto sobre R$ 100 mil de títulos vencidos correspondem a 12%. Pagamentos parciais reduzem o saldo aberto, mas não alteram o valor original que compõe o denominador desse método.
3. Calcule também o indicador por clientes
Conte os clientes distintos com saldo vencido em aberto e divida pelo total de clientes distintos com títulos vencidos naquela base. No exemplo hipotético, oito clientes em atraso entre oitenta clientes com vencimentos no período resultam em 10%. Uma empresa com várias faturas vencidas deve ser contada uma única vez. Os índices de 12% por valor e 10% por clientes são complementares.
4. Priorize os saldos e o tempo de atraso
Ordene os clientes pelo saldo vencido e separe faixas de dias de atraso. Avalie também histórico de pagamento, contatos realizados e acordos vigentes. Se um cliente concentra R$ 7 mil dos R$ 12 mil em aberto do exemplo, ele merece atenção pelo impacto na recuperação do caixa. A prioridade deve orientar uma abordagem clara e consistente, com registro das condições negociadas.
Leituras complementares da carteira
| Análise | Base observada | Decisão apoiada |
| Por valor | Saldo aberto e vencimentos | Medir exposição financeira |
| Por clientes | Clientes distintos da base | Medir alcance dos atrasos |
| Concentração | Maiores saldos vencidos | Priorizar contatos |
| Idade da dívida | Dias após o vencimento | Ajustar acompanhamento |
Como interpretar os percentuais do exemplo
Os 12% indicam que essa parcela do valor original vencido ainda está aberta na data de corte. Os 10% mostram a proporção de clientes dessa mesma base com atraso. Nenhum dos resultados, isoladamente, determina um nível aceitável para todas as empresas. Compare períodos com o mesmo método e observe a concentração, a duração dos atrasos e o efeito no calendário das despesas.
Uma régua de cobrança automática ajuda a organizar lembretes e contatos ao longo do vencimento. O acompanhamento do fluxo de caixa permite avaliar como os valores não recebidos afetam os pagamentos previstos. O indicador apoia essas rotinas, mas precisa ser acompanhado de ações e de registros atualizados.
Erros comuns e boas práticas
- Incluir cobranças ainda não vencidas no saldo inadimplente.
- Dividir atrasos de uma base pelo faturamento de outra.
- Contar o mesmo cliente várias vezes no indicador por clientes.
- Ignorar pagamentos parciais, cancelamentos e acordos registrados.
- Manter uma data de corte e um método comparáveis.
- Analisar valor, concentração e dias de atraso em conjunto.
Registre renegociações e preserve o histórico: reprogramar um vencimento e receber o dinheiro são acontecimentos diferentes.
Como o Conexa apoia o controle da inadimplência
O Conexa reúne cobranças recorrentes e contas a receber, oferecendo visibilidade dos valores pendentes e recursos para organizar a rotina de cobrança. A centralização facilita a conferência dos recebimentos e o acompanhamento da carteira.
A empresa define os critérios do indicador. A recuperação depende também das condições comerciais e das ações de cobrança.
Conheça as soluções da Conexa e acompanhe as cobranças recorrentes com mais organização.
Breno Caires é Founder & CEO da Conexa, especialista em SaaS B2B, recorrência e gestão de coworkings. Atua há mais de 20 anos com tecnologia, startups, growth e operações escaláveis, além de participar ativamente do ecossistema de inovação brasileiro.