
Receber mensalidades não significa receber sempre no mesmo ritmo. Uma carteira pode reunir clientes que pagam antes do vencimento e outros que atrasam várias semanas. Saber como calcular prazo médio de recebimento ajuda a entender quanto tempo o dinheiro leva para entrar e a planejar os compromissos da empresa. O primeiro cuidado é definir exatamente quais valores e datas entram na análise.
O que é prazo médio de recebimento?
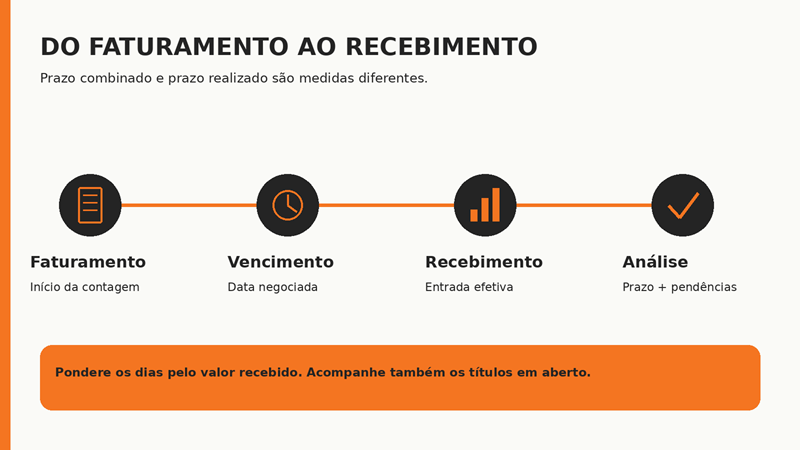
O prazo médio de recebimento, ou PMR, expressa em dias o intervalo médio até a entrada dos valores analisados. Na gestão de contratos recorrentes, é útil distinguir o prazo negociado do prazo realizado. O primeiro considera a condição de pagamento; o segundo observa a data efetiva do recebimento. Uma média ponderada pelo valor mostra o peso financeiro de cada pagamento, em vez de tratar todos os títulos como equivalentes.
Por que o PMR importa para o caixa?
Quando os recebimentos chegam depois das despesas, a empresa precisa financiar esse intervalo com recursos disponíveis. O Sebrae, ao abordar a organização financeira empresarial, relaciona prazos de recebimento e pagamento à necessidade de capital de giro. Por isso, interpretar o PMR junto ao calendário das obrigações ajuda a decidir vencimentos, acompanhar atrasos e negociar condições compatíveis com a operação.
1. Defina a base e as datas da análise
Para medir o prazo realizado de um grupo de faturas, escolha uma mesma coorte de faturamento e acompanhe seus pagamentos até uma data de corte. Registre valor recebido, data de emissão e data do recebimento. Se houver pagamento parcial, trate cada parcela recebida separadamente. Mantenha os saldos não pagos visíveis em uma análise complementar, pois eles ainda não têm prazo realizado completo.
2. Calcule o intervalo de cada recebimento
Conte os dias corridos entre a emissão da fatura e a entrada efetiva do dinheiro, usando o mesmo critério em todos os casos. Não confunda esse intervalo com dias de atraso: o atraso começa após o vencimento. Um título emitido no dia 1, vencido no dia 20 e recebido no dia 25 tem 24 dias desde a emissão e cinco dias de atraso.
3. Faça a média ponderada pelo valor
A fórmula é: soma de cada valor recebido multiplicado pelos dias até o recebimento, dividida pela soma dos valores recebidos. Em um exemplo hipotético, R$ 10 mil recebidos em dez dias e R$ 30 mil em trinta dias produzem (10.000 × 10 + 30.000 × 30) ÷ 40.000 = 25 dias. A média simples de vinte dias esconderia o peso do maior pagamento.
4. Compare prazos e acompanhe os valores abertos
Confronte o resultado com as condições negociadas e com os vencimentos das despesas. Se apenas os clientes pontuais já pagaram, o PMR realizado pode parecer bom mesmo com uma carteira relevante em atraso. Informe quanto da coorte foi recebido e quanto segue aberto. Ao comparar meses, mantenha o método e o período de observação, para não atribuir diferenças de base a uma melhora operacional.
Dados que precisam ficar separados
| Medida | Base utilizada | Pergunta respondida |
| Prazo negociado | Emissão até vencimento | Quando deveria entrar? |
| Prazo realizado | Emissão até pagamento | Quando entrou? |
| Dias de atraso | Vencimento até pagamento | Quanto demorou além? |
| Saldo em aberto | Valor ainda não recebido | Quanto falta entrar? |
Como usar os 25 dias do exemplo
O resultado indica que, para os valores já recebidos daquela base hipotética, o dinheiro entrou em média após 25 dias, considerando o peso de cada pagamento. Ele não garante que todas as faturas serão recebidas nesse prazo. Se houver títulos ainda abertos, apresente seus valores e sua idade ao lado da média. Isso evita planejar o caixa com uma visão incompleta.
O acompanhamento do fluxo de caixa mostra o efeito desses prazos no calendário financeiro. Uma régua de cobrança automática pode apoiar lembretes e contatos nos momentos definidos pela empresa, enquanto a equipe avalia causas dos atrasos e condições de pagamento dos contratos.
Erros comuns e boas práticas
- Usar média simples quando os valores dos recebimentos são diferentes.
- Confundir prazo desde a emissão com dias de atraso.
- Omitir títulos não pagos ao apresentar o resultado.
- Misturar bases de faturamento sem explicar o período observado.
- Comparar meses com o mesmo método e critério de datas.
- Analisar o PMR junto aos saldos abertos e às despesas previstas.
Também existe o cálculo por saldo médio de recebíveis e vendas a prazo. Ele tem finalidade diferente: identifique sempre o método utilizado.
Como o Conexa ajuda a acompanhar os recebimentos
O Conexa reúne contratos recorrentes, contas a receber e informações do fluxo de caixa, facilitando o acompanhamento das cobranças e dos valores pendentes. Essa organização oferece uma base mais consistente para conferir o calendário financeiro da carteira.
A empresa define os critérios do PMR e calcula o indicador a partir dos registros pertinentes.
Conheça as soluções da Conexa e organize os recebimentos recorrentes da sua empresa.
Breno Caires é Founder & CEO da Conexa, especialista em SaaS B2B, recorrência e gestão de coworkings. Atua há mais de 20 anos com tecnologia, startups, growth e operações escaláveis, além de participar ativamente do ecossistema de inovação brasileiro.