
O mês terminou, mas o saldo bancário sozinho não explica o que aconteceu com a empresa. Há cobranças abertas, despesas a conferir e recebimentos que podem ter sido registrados incorretamente. Entender como fazer fechamento financeiro mensal ajuda a transformar esses registros em uma visão confiável do caixa. Em negócios recorrentes, a conferência também precisa conectar os movimentos do período aos contratos e às cobranças.
O que é fechamento financeiro mensal?
É a rotina de conferir e consolidar movimentações, saldos e pendências de um mês, com uma data de corte definida. Ela reúne entradas e saídas realizadas e revisa contas a pagar e a receber ainda abertas. O fechamento financeiro não substitui o fechamento contábil: a contabilidade segue critérios próprios de reconhecimento e obrigações. Os dados financeiros conferidos servem de apoio ao gestor e ao contador.
Por que fechar o mês com critérios claros?
Uma cobrança marcada como paga sem recebimento ou uma despesa duplicada distorce decisões de caixa. O Sebrae, em suas orientações sobre organização financeira empresarial, destaca a importância de registrar as movimentações e acompanhar a situação financeira. A rotina mensal permite identificar divergências, avaliar pendências e preparar o próximo período com mais segurança, sem depender apenas da memória da equipe.
1. Defina o corte e reúna os registros
Estabeleça qual mês será fechado e quais contas, bancos e meios de pagamento entram na conferência. Reúna extratos, comprovantes, cobranças, despesas e informações dos contratos. Verifique lançamentos incompletos e documentos ausentes. Defina responsáveis e prazo para as correções, mantendo um histórico do que foi ajustado e por qual motivo.
2. Faça a conciliação dos movimentos
Compare cada entrada e saída registrada com o movimento correspondente no extrato. Confira datas, valores, tarifas e estornos. Recebimentos líquidos podem diferir do valor cobrado por causa das taxas. Identifique essa diferença sem alterar o contrato indevidamente. Transferências entre contas da própria empresa precisam aparecer corretamente em cada conta, mas não devem inflar receitas ou despesas na visão consolidada.
3. Revise contas a pagar e a receber
Separe títulos liquidados, vencidos e ainda não vencidos. Confirme baixas parciais, renegociações e cobranças canceladas. Uma fatura emitida não é uma entrada de caixa até que o dinheiro seja recebido. Verifique também despesas registradas com vencimento no mês seguinte. Pendências documentais e financeiras devem ter responsáveis e próximos passos, em vez de desaparecer no encerramento do período.
4. Consolide saldos e entregue os relatórios
Confira se saldo inicial mais entradas menos saídas corresponde ao saldo final de cada conta. Em um exemplo hipotético, R$ 20 mil iniciais, R$ 50 mil recebidos e R$ 45 mil pagos resultam em R$ 25 mil finais. Uma diferença exige investigação, não um lançamento genérico para fazer a conta fechar. Após os ajustes, organize os relatórios e compartilhe os documentos com quem fará a análise gerencial e contábil.
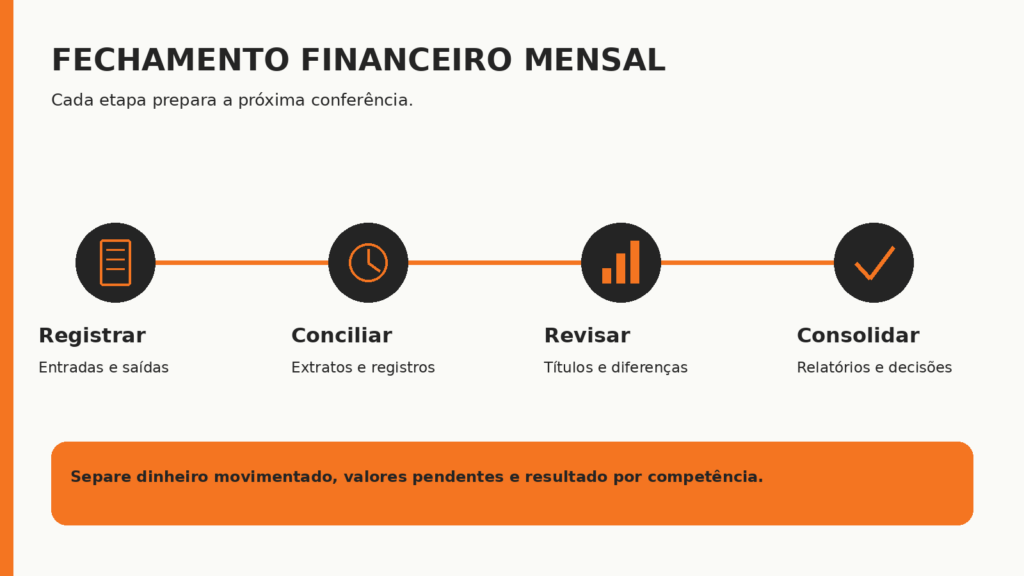
Conferências essenciais para concluir o mês
| Etapa | O que comparar | Entrega esperada |
| Movimentações | Registros e extratos | Valores conciliados |
| Recebíveis | Cobranças e pagamentos | Pendências identificadas |
| Despesas | Títulos e comprovantes | Obrigações revisadas |
| Saldos | Início, entradas e saídas | Posição final conferida |
O que o saldo final do exemplo revela?
Os R$ 25 mil representam a disponibilidade ao final do período hipotético, considerando apenas os movimentos informados. Se houver R$ 15 mil em cobranças ainda abertas, esse valor não aumenta o saldo bancário. Ele deve aparecer nas contas a receber. Da mesma forma, despesas futuras precisam entrar na previsão financeira, para que a disponibilidade atual não seja confundida com dinheiro livre para gastar.
A análise do fluxo de caixa ajuda a conectar o fechamento às próximas obrigações. Já a DRE permite avaliar receitas, custos e despesas sob a ótica do resultado, respeitando o critério de competência. Os relatórios respondem a perguntas diferentes e devem ser interpretados em conjunto.
Erros comuns e boas práticas
- Marcar uma cobrança como recebida apenas porque foi emitida.
- Criar ajustes sem identificar a origem da diferença.
- Contar transferências internas como receita na consolidação.
- Deixar taxas, estornos e pagamentos parciais sem conferência.
- Documentar correções e manter os comprovantes acessíveis.
- Definir responsáveis, calendário e critérios de fechamento.
Atualizar os registros ao longo do mês reduz o esforço para reconstruir informações no fechamento.
Como o Conexa apoia o fechamento financeiro
O Conexa centraliza contratos, contas a pagar e a receber, além de recursos de conciliação e relatórios financeiros. Essa organização facilita a consulta dos movimentos e das pendências da operação recorrente durante a revisão mensal.
A equipe confere divergências e valida os dados antes de usá-los na gestão e na contabilidade.
Conheça as soluções da Conexa e organize a rotina de fechamento financeiro da sua empresa.
Breno Caires é Founder & CEO da Conexa, especialista em SaaS B2B, recorrência e gestão de coworkings. Atua há mais de 20 anos com tecnologia, startups, growth e operações escaláveis, além de participar ativamente do ecossistema de inovação brasileiro.